Artikel
Digitale Kundenidentifizierung: Was der AFM-Bericht bedeutet
Die europäische Wallet betrifft den gesamten Kundenprozess. Welche Daten brauchen Sie, was prüfen Sie und wie bleibt Ihr Angebot zugänglich?
Für einen Finanzdienstleister beginnt digitale Identität mit einer praktischen Frage: Wie stellen Sie die Identität Ihrer Kunden fest, ohne dieselben Schritte immer wieder zu verlangen? Eine Wallet kann dabei helfen. Ihr Nutzen hängt davon ab, welche Nachweise Sie benötigen und wofür Sie sie verwenden.
Am 11. März 2025 veröffentlichte die niederländische Finanzmarktaufsicht AFM eine Untersuchung zur europäischen Identitätswallet. Sie beschreibt Chancen sowie Risiken durch Betrug, Datenschutzprobleme und digitale Ausgrenzung. Zur Mitteilung der AFM.
Den gesamten Kundenprozess betrachten
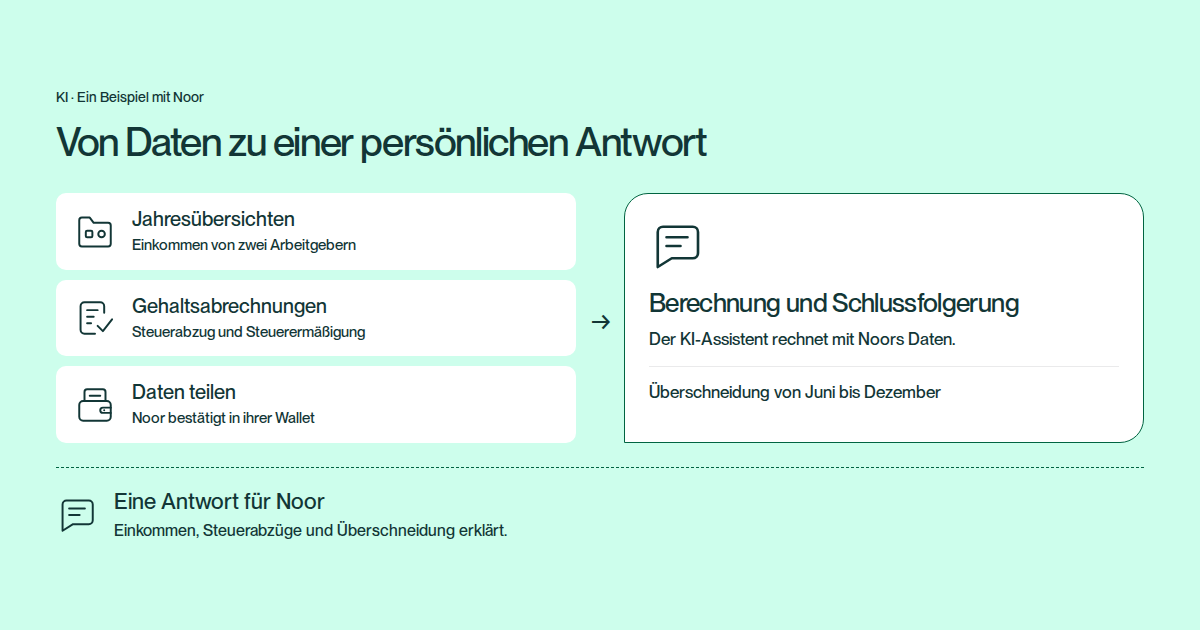
Der AFM-Bericht veranschaulicht einen Kreditantrag: Identifizierung, Übermittlung authentischer Quelldaten und Unterschrift könnten über die Wallet erfolgen. Er untersucht die europäische Wallet und erteilt bestehenden Identitätsapps keine pauschale Freigabe.
Unsere praktische Schlussfolgerung: Betrachten Sie diese Schritte gemeinsam. Eine erfolgreiche Identifizierung hilft wenig, wenn Kunden anschließend dieselben Angaben erneut einreichen oder Mitarbeitende sie manuell übertragen müssen.
Denken Sie an einen Antrag mit Identitäts- und Einkommensnachweisen. Ordnen Sie zunächst jede Angabe der Entscheidung zu, für die sie gebraucht wird. Legen Sie dann fest, welche Quellen Sie akzeptieren, wie aktuell die Nachweise sein müssen und wer Abweichungen beurteilt. Auf dieser Grundlage können Sie die Rolle der Wallet im Antrag bestimmen.
Identitätsprüfung und Kundenaufnahme verbinden
Für die Aufnahme neuer Kunden spielen mehrere Regelwerke und Leitlinien eine Rolle. Sie erfüllen unterschiedliche Aufgaben:
- EBA: Gestaltung der Kundenaufnahme aus der Ferne. Die EBA-Leitlinien verlangen eine risikoorientierte Bewertung der Eignung und Zuverlässigkeit von Lösungen. Sie sind technologieneutral und bevorzugen kein bestimmtes Identifizierungsmittel.
- FATF: Vertrauen in digitale Identifizierung. Die Guidance on Digital Identity verbindet Vertrauensniveaus mit Kundensorgfaltspflichten. Technologie, Architektur und Governance werden anhand der Risiken bewertet. Es handelt sich um internationale Orientierungshilfen, nicht um eine eigene EU-Verordnung.
- AMLR: Anforderungen an die Kundensorgfalt. Artikel 22(6) nennt elektronische Identifizierung auf Vertrauensniveau substanziell oder hoch sowie einschlägige qualifizierte Vertrauensdienste als Prüfoption. Die AMLR gilt überwiegend ab dem 10. Juli 2027. Identitätsprüfung ist ein Teil der Kundensorgfalt.
- eIDAS 2.0: Annahme der europäischen Wallet. Artikel 5f(2) sieht Annahmepflichten für bestimmte private Dienstleister vor, die zur Online-Identifizierung starke Authentifizierung einsetzen müssen, darunter Finanzinstitute. Kleinst- und kleine Unternehmen sind ausgenommen. Für Kunden bleibt die Nutzung freiwillig.
Eine passende Umsetzung verlangt deshalb eine Prüfung Ihrer Dienstleistung, Ihrer Kunden und Ihrer Pflichten. Eine technische Anbindung allein beantwortet diese Fragen nicht.
Prüfentscheidungen ausdrücklich festlegen
Bei der Gestaltung eines Walletprozesses empfehlen wir, drei Entscheidungen getrennt zu betrachten:
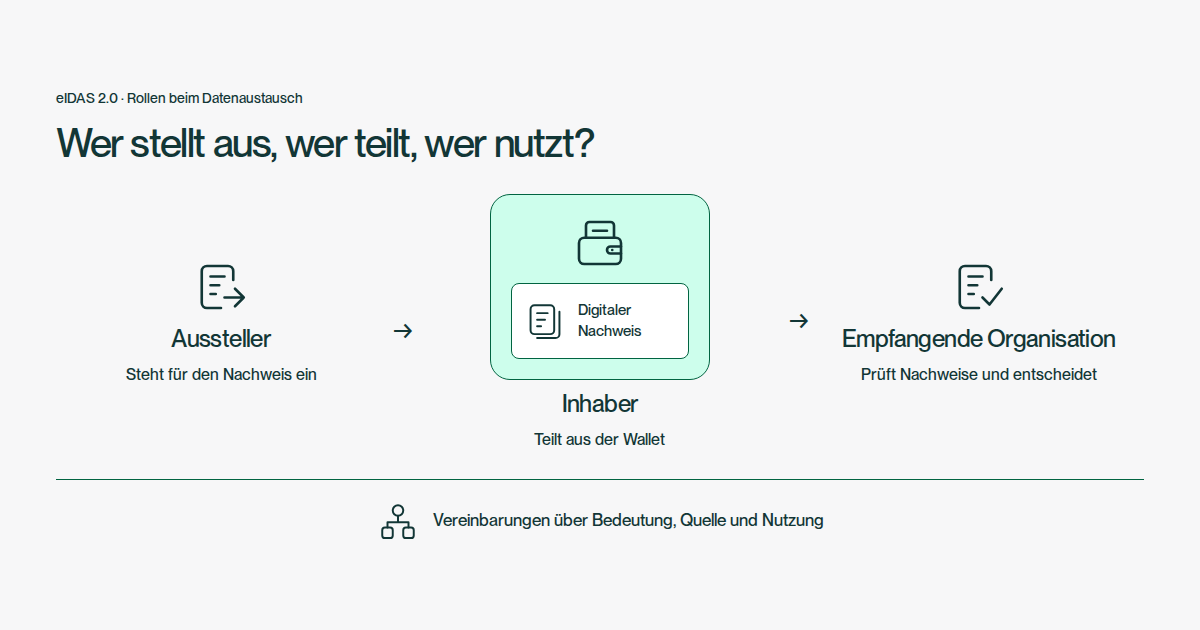
- Welche Nachweise benötigen Sie? Beschreiben Sie die Informationen, die für diesen Schritt erforderlich sind. Unterscheiden Sie zwischen tatsächlichem Bedarf und Daten, die Sie aus Gewohnheit erheben.
- Wann akzeptieren Sie sie? Legen Sie geeignete Aussteller und Quellen, erforderliche Prüfungen und Kriterien für veraltete oder unzureichende Nachweise fest.
- Was folgt danach? Bestimmen Sie, was in die Kundenakte kommt, wer Ausnahmen bearbeitet und wie der Antrag weiterläuft.
So können Produktverantwortliche, Compliance und Technik denselben Antrag gemeinsam durchgehen. Eine erfolgreiche technische Prüfung wird nutzbar, sobald die darauf aufbauende Entscheidung feststeht.
Auch den Weg ohne Wallet testen
Beziehen Sie bewusst Kunden ohne geeignete Wallet, fehlende Angaben und gescheiterte Datenübertragungen in einen Versuch ein. Können Kunden ihren Antrag fortsetzen? Wissen Mitarbeitende, wie sie helfen können? Verstehen Kunden, warum bestimmte Angaben benötigt werden?
Nehmen Sie diese Situationen in den Entwurf und die Abnahmekriterien auf. Damit prüfen Sie mehr als die erfolgreiche Übertragung von Daten.
Mit einem klar begrenzten Antrag beginnen
Wir empfehlen, einen Kundenprozess auszuwählen und seinen heutigen Ablauf zu dokumentieren. Erfassen Sie beispielsweise, wie viele Anträge zusätzliche Erläuterungen oder eine manuelle Prüfung erfordern. Erproben Sie dann denselben Antrag mit einer Wallet und vergleichen Sie die Ergebnisse. So lassen sich Annahmen über Einfachheit und Bedienbarkeit überprüfen.
Möchten Sie das für Ihre Organisation ausarbeiten? Besprechen Sie Ihren Kundenprozess mit Ver.iD. Technische Informationen finden Sie unter Digitale Nachweise verifizieren.