Article
Identification numérique des clients : ce que signifie le rapport de l’AFM
Le portefeuille européen concerne tout le parcours client. Quelles données demander, que vérifier et comment maintenir un service accessible ?
Pour un prestataire financier, l’identité numérique commence par une question concrète : comment identifier son client sans lui faire répéter les mêmes démarches ? Un portefeuille peut y contribuer. Son intérêt dépend des preuves que vous demandez et des décisions qu’elles permettent de prendre.
Le 11 mars 2025, l’AFM, autorité néerlandaise des marchés financiers, a publié une étude exploratoire du portefeuille européen d’identité numérique. Elle relève des opportunités, mais aussi des risques de fraude, d’atteinte à la vie privée et d’exclusion numérique. Lire l’annonce de l’AFM.
Considérer tout le parcours client
Le rapport de l’AFM illustre une demande de prêt : identification, partage de données de source authentifiées et signature pourraient passer par le portefeuille. Il examine le portefeuille européen, sans approuver globalement les applications d’identité existantes.
Notre lecture pratique consiste à examiner ces étapes ensemble. Une identification réussie apporte peu si le client doit ensuite fournir à nouveau les mêmes informations ou si un collaborateur doit les ressaisir.
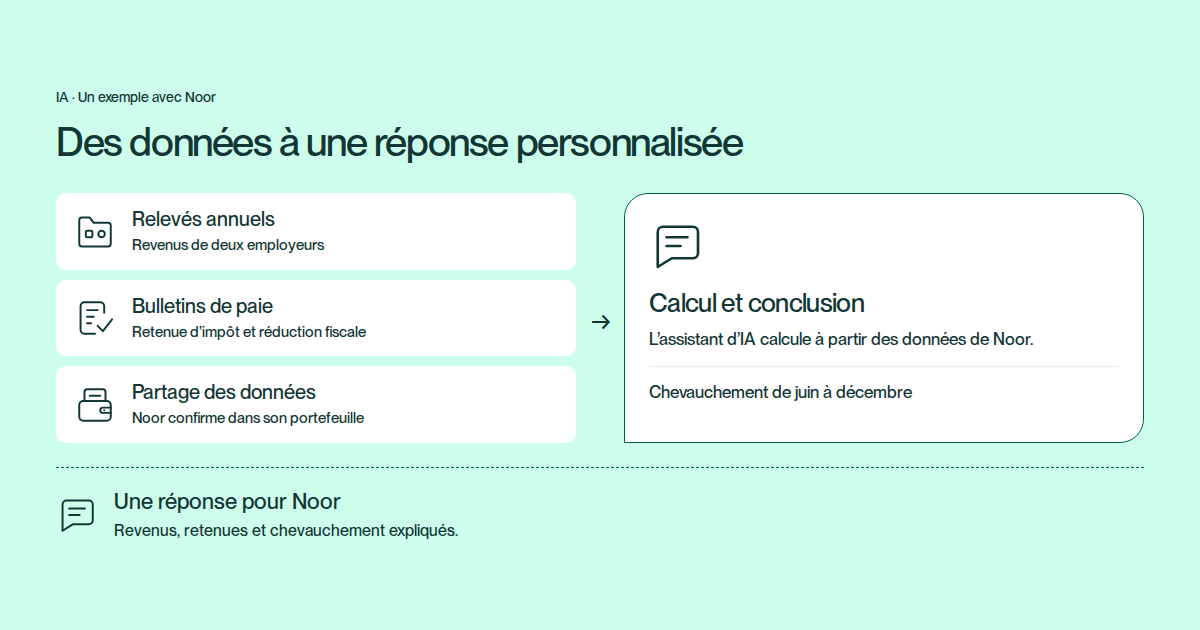
Prenons une demande nécessitant des preuves d’identité et de revenus. Reliez d’abord chaque donnée à la décision qu’elle doit éclairer. Déterminez ensuite les sources acceptées, l’ancienneté maximale des preuves et la personne chargée des exceptions. Vous pourrez alors définir le rôle du portefeuille dans cette demande.
Relier identité et entrée en relation
Plusieurs textes encadrent l’entrée en relation avec un client. Leurs fonctions diffèrent :
- EBA : organiser l’entrée en relation à distance. Les orientations de l’EBA prévoient une évaluation de l’adéquation et de la fiabilité des solutions selon les risques. Elles sont technologiquement neutres, sans privilégier un outil d’identification.
- GAFI : évaluer la confiance dans l’identité numérique. Le guide sur l’identité numérique relie les niveaux de garantie à la vigilance clientèle. Technologie, architecture et gouvernance s’évaluent selon les risques. Il s’agit d’orientations internationales, pas d’un règlement européen.
- AMLR : les obligations de vigilance clientèle. L’article 22(6) prévoit notamment l’identification électronique de niveau substantiel ou élevé et les services de confiance qualifiés pertinents. L’AMLR s’appliquera principalement à partir du 10 juillet 2027. Vérifier l’identité constitue une partie de la vigilance clientèle.
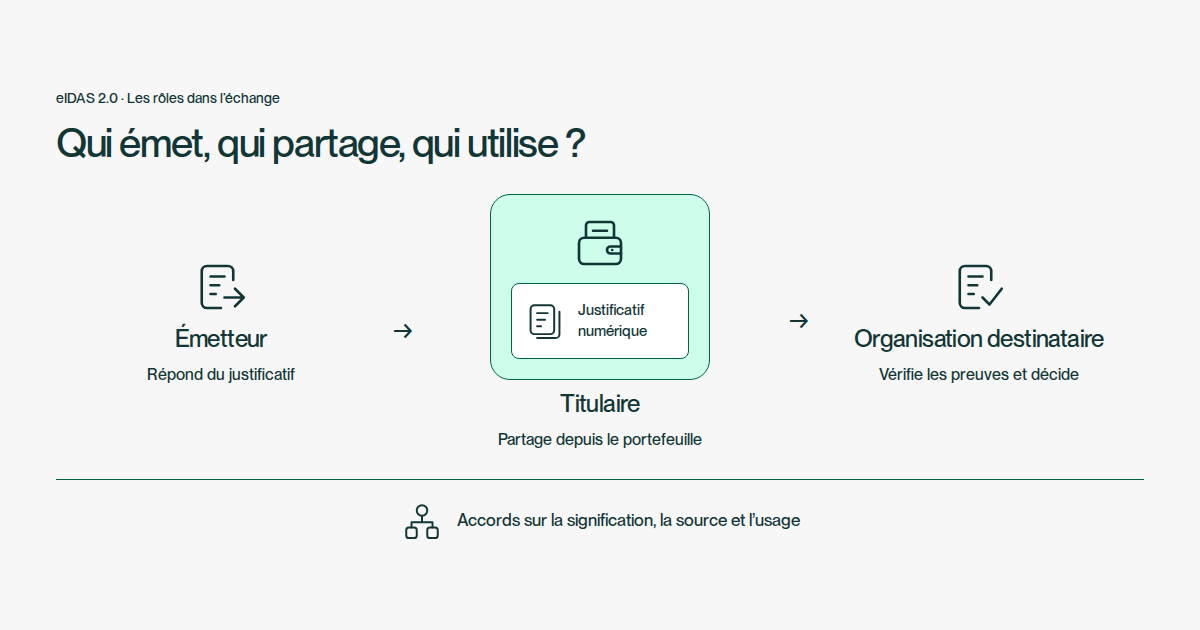
- eIDAS 2.0 : accepter le portefeuille européen. L’article 5f(2) prévoit une obligation d’acceptation pour certains prestataires privés tenus d’utiliser une authentification forte pour l’identification en ligne, notamment des établissements financiers. Les microentreprises et petites entreprises sont exemptées. L’utilisation reste volontaire pour le client.
Une mise en œuvre adaptée demande donc d’examiner votre service, vos clients et vos obligations. Une connexion technique ne suffit pas à répondre à ces questions.
Expliciter les décisions
Pour concevoir un parcours avec portefeuille, nous recommandons de distinguer trois décisions :
- Quelles preuves demander ? Décrivez les informations nécessaires à cette étape. Distinguez les besoins réels des données collectées par habitude.
- Quand les accepter ? Définissez les émetteurs et sources appropriés, les contrôles nécessaires et les situations où une preuve est trop ancienne ou insuffisante.
- Que se passe-t-il ensuite ? Précisez ce qui entre dans le dossier client, qui traite les exceptions et comment la demande se poursuit.
Les équipes produit, conformité et techniques peuvent ainsi travailler sur la même demande. Un contrôle technique réussi devient utile lorsque la décision qui en dépend est claire.
Tester aussi le parcours sans portefeuille
Incluez volontairement dans un essai les clients sans portefeuille adapté, les données manquantes et les échecs de partage. Le client peut-il poursuivre sa démarche ? Un collaborateur sait-il comment l’aider ? Le client comprend-il pourquoi certaines informations sont demandées ?
Intégrez ces situations à la conception et aux critères d’acceptation. L’essai permet alors d’évaluer davantage qu’un simple transfert de données réussi.
Commencer par une demande bien définie
Nous recommandons de choisir un parcours client et de décrire son fonctionnement actuel. Mesurez, par exemple, le nombre de demandes nécessitant des explications supplémentaires ou un examen manuel. Testez ensuite la même demande avec un portefeuille et comparez les résultats. Vos hypothèses sur la simplicité et la facilité d’utilisation deviennent ainsi vérifiables.
Vous souhaitez travailler sur votre propre parcours ? Échangez avec Ver.iD sur votre parcours client. Pour l’aspect technique, découvrez comment vérifier des justificatifs numériques.