Artikel
Digitale klantidentificatie: wat het AFM-rapport betekent
De Europese wallet raakt je hele klantproces. Welke gegevens vraag je, wat controleer je en hoe houd je je dienstverlening toegankelijk?
Voor een financieel dienstverlener begint digitale identiteit met een praktische vraag: hoe stel je vast wie je klant is, zonder hem steeds opnieuw door hetzelfde proces te sturen? Een wallet kan daarin een rol spelen. De waarde ontstaat wanneer je duidelijk bepaalt welk bewijs je nodig hebt en wat je ermee doet.
De AFM publiceerde op 11 maart 2025 een verkenning naar de Europese digitale identiteitswallet. Zij ziet kansen, maar benoemt ook fraude, privacy en digitale uitsluiting als aandachtspunten. Lees de aankondiging van de AFM.
Kijk naar het hele klantproces
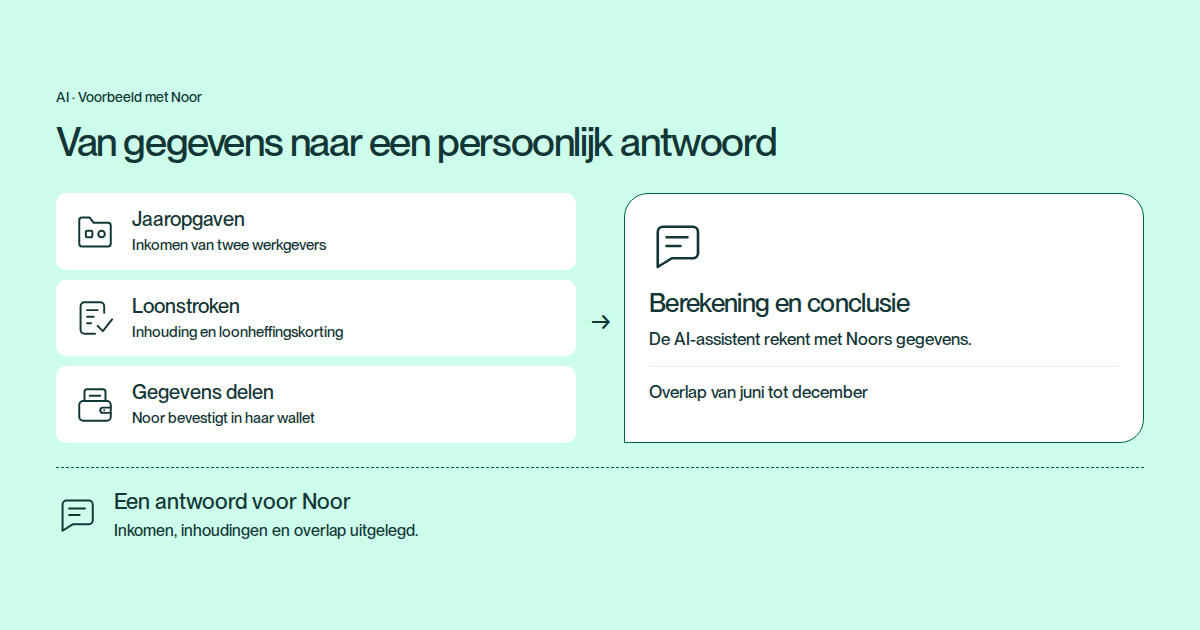
Het AFM-rapport illustreert een leningaanvraag: identificatie, het delen van gewaarmerkte brongegevens en ondertekening kunnen via de wallet verlopen. Het rapport onderzoekt de Europese wallet; het is geen algemene goedkeuring van bestaande identity-apps.
Onze vertaling naar de praktijk: bekijk die stappen samen. Een geslaagde identificatie helpt je weinig als de klant daarna dezelfde informatie opnieuw moet aanleveren of een medewerker gegevens alsnog handmatig overtypt.
Neem een aanvraag waarbij een klant zijn identiteit en inkomen moet aantonen. Breng eerst in kaart welk gegeven bij welke beslissing hoort. Bepaal vervolgens welke bron je accepteert, hoe recent het bewijs moet zijn en wie een afwijking beoordeelt. Pas daarna kun je gericht kiezen welke rol een wallet in die aanvraag krijgt.
Betrouwbare identiteit en klantacceptatie horen bij elkaar
Bij klantacceptatie komen verschillende regels en richtlijnen samen. Ze hebben elk een eigen functie:
- EBA: de inrichting van onboarding op afstand. De EBA-richtsnoeren vragen om een risicogerichte beoordeling van de geschiktheid en betrouwbaarheid van oplossingen. Ze zijn technologieneutraal en geven geen voorkeur aan één identificatiemiddel.
- FATF: vertrouwen in digitale identificatie. De Guidance on Digital Identity verbindt betrouwbaarheidsniveaus aan cliëntenonderzoek. Het gaat om technologie, inrichting en beheersing, beoordeeld in verhouding tot het risico. Dit is internationale guidance, geen afzonderlijke Europese verordening.
- AMLR: eisen aan cliëntenonderzoek. Artikel 22(6) noemt elektronische identificatiemiddelen op niveau substantieel of hoog en relevante gekwalificeerde vertrouwensdiensten als verificatiemogelijkheid. De AMLR geldt grotendeels vanaf 10 juli 2027. Identiteitsverificatie is één onderdeel van het cliëntenonderzoek.
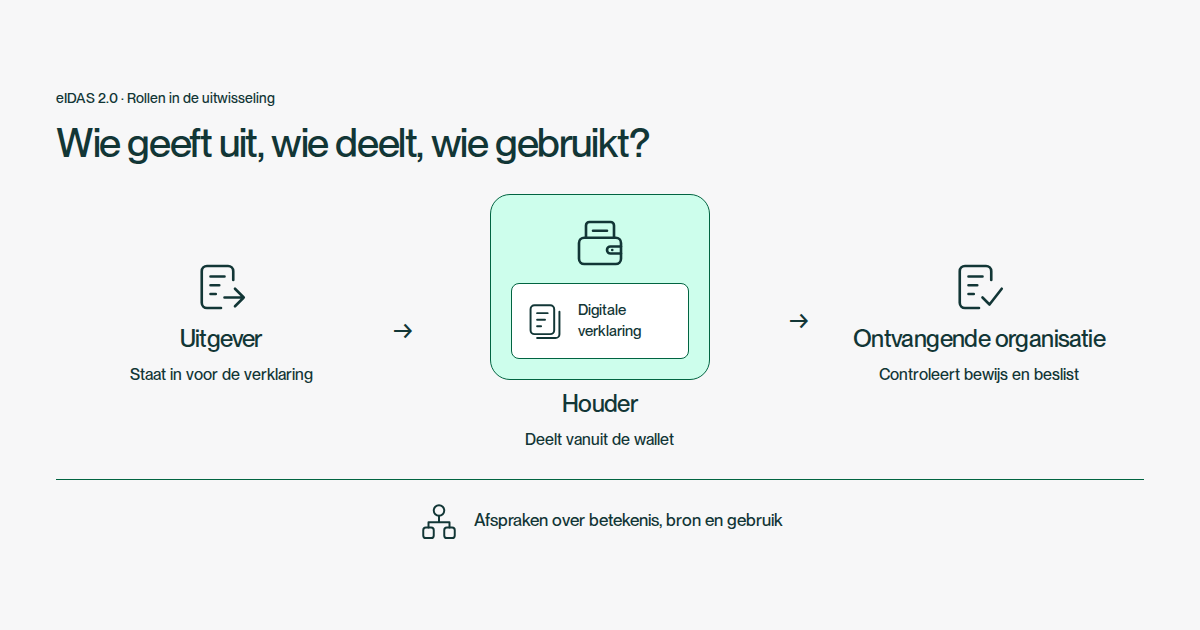
- eIDAS 2.0: acceptatie van de Europese wallet. Artikel 5f(2) voorziet in acceptatieverplichtingen voor bepaalde private dienstverleners die voor online identificatie sterke authenticatie moeten gebruiken, waaronder financiële instellingen. Micro- en kleine ondernemingen zijn uitgezonderd. Het gebruik door de klant blijft vrijwillig.
Een passende implementatie vraagt dus om een concrete beoordeling van jouw dienst, klanten en verplichtingen. Een technische koppeling alleen beantwoordt die vragen niet.
Maak de controle expliciet
Wij adviseren om bij het ontwerpen van een walletproces drie beslissingen uit elkaar te houden:
- Welk bewijs vraag je? Beschrijf de informatie die nodig is voor deze stap. Maak onderscheid tussen wat noodzakelijk is en wat je uit gewoonte verzamelt.
- Wanneer accepteer je het? Leg vast welke uitgevers en bronnen passen, welke controles nodig zijn en wanneer bewijs te oud of onvoldoende is.
- Wat gebeurt er daarna? Bepaal wat in het klantdossier terechtkomt, wie uitzonderingen afhandelt en hoe de aanvraag verdergaat.
Zo kun je met product, compliance en techniek over dezelfde aanvraag praten. Een geslaagde technische controle krijgt pas betekenis wanneer duidelijk is welke vervolgbeslissing eraan hangt.
Test ook de route zonder wallet
Neem in een proef bewust situaties mee waarin een klant geen geschikte wallet heeft, gegevens ontbreken of het delen niet lukt. Kan die klant verder? Weet een medewerker welke hulp nodig is? En begrijpt de klant waarom je bepaalde informatie vraagt?
Maak deze situaties onderdeel van je ontwerp en acceptatiecriteria. Daarmee wordt een proef meer dan een demonstratie van een geslaagde gegevensoverdracht.
Begin met één afgebakende aanvraag
Onze aanbeveling is om één klantproces te kiezen en daarvoor het huidige verloop vast te leggen. Meet bijvoorbeeld hoeveel aanvragen extra uitleg of handmatige controle vragen. Beproef daarna dezelfde aanvraag met een wallet en vergelijk de uitkomsten. Zo maak je aannames over eenvoud en bruikbaarheid toetsbaar.
Wil je dit voor jouw organisatie uitwerken? Bespreek je klantproces met Ver.iD. Voor de technische kant lees je verder bij digitale verklaringen verifiëren.